Domain firmendatenbank-niedersachsen.de kaufen?
Wir ziehen mit dem Projekt
firmendatenbank-niedersachsen.de um.
Sind Sie am Kauf der Domain
firmendatenbank-niedersachsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmendatenbank-niedersachsen.de kaufen?
Bekomme ich die Prämie?
Um diese Frage beantworten zu können, benötige ich weitere Informationen. Welche Prämie meinen Sie genau? Bitte geben Sie mir mehr Details, damit ich Ihnen weiterhelfen kann. **
Wird die Prämie versteuert?
Ja, Prämien sind in der Regel steuerpflichtig. Die Höhe der Steuer hängt jedoch von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Prämie und dem Steuersatz des Empfängers. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die genaue steuerliche Behandlung der Prämie zu informieren. In einigen Fällen können Prämien auch steuerfrei sein, zum Beispiel wenn sie als Sachleistung oder in Form von Gutscheinen ausgezahlt werden. Es ist wichtig, die steuerlichen Aspekte im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **

Ähnliche Suchbegriffe für Prämie
Top-Angebote
Produkte zum Begriff Prämie:
-
Bauordnungsrecht NiedersachsenBauordnungsrecht Niedersachsen , Die 15., neu bearbeitete Auflage des seit über 40 Jahren bewährten Fachbuchs "Bauordnungsrecht Niedersachsen" berücksichtigt die umfangreichen Gesetzes- und Verordnungsänderungen, die sich nach Herausgabe der letzten, 2013 erschienenen Auflage bei einer Vielzahl der in dieser Textsammlung aufgeführten Rechtsvorschriften ergeben haben. Beispielsweise wurden die letzte Novelle der Niedersächsischen Bauordnung (NBauO) und die letzten Änderungen der Baugebührenordnung (BauGO) und des Baugesetzbuches (BauGB) wie auch die Änderung und Umbenennung des Niedersächsischen Gesetzes über die öffentliche Sicherheit und Ordnung (Nds. SOG) in das Niedersächsische Polizei- und Ordnungsbehördengesetz (NPOG) mit berücksichtigt. Außerdem wurden Auszüge aus den naturschutz- und straßenrechtlichen Vorschriften sowie einige ausgewählte technische Baubestimmungen (z. B. die Planungsgrundlagen zum barrierefreien Bauen) neu mit aufgenommen. Beibehalten wurde das Prinzip, die jeweiligen Regelungen der Durchführungsverordnung zur NBauO (DVO-NBauO) direkt bei den zugehörigen Paragrafen der NBauO einzufügen. Das Ordnungsprinzip dieses Fachbuchs wurde leicht umgestellt: Teil A enthält die NBauO inklusive der Rechts- und Verwaltungsvorschriften zur NBauO. Teil B enthält die sonstigen für die Durchführung von Vorhaben maßgeblichen Gesetze und Verordnungen. Teil C enthält technische Baubestimmungen. Ein schnelles und übersichtliches Arbeiten mit dem Buch soll durch das neu eingeführte Seitenregister, das die drei Teile des Buches kennzeichnet, ermöglicht werden. Aus dem Inhalt NBauO inklusive der Rechts- und Verwaltungsvorschriften zur NBauO 1 Niedersächsische Bauordnung (NBauO) und 2 Allgemeine Durchführungsverordnung zur NBau (DVO-NBauO) 3 Ausführungsbestimmungen zu § 47 NBauO 4 Feuerungsverordnung (FeuVO) 5 Verordnung über den Bau und Betrieb von Garagen und Stellplätzen (Garagen- und Stellplatzverordnung - GaStplVO) 6 Verordnung über den Bau und Betrieb von Verkaufsstätten (Verkaufsstättenverordnung - VKVO) 7 Niedersächsische Versammlungsstättenverordnung (NVStättVO) 8 Verordnung über Bauvorlagen und die Einrichtung von automatisierten Abrufverfahren für Aufgaben der Bauaufsichtsbehörde (Bauvorlagenverordnung - BauVorlVO) 9 Verordnung über die Gebühren und Auslagen für Amtshandlungen der Bauaufsicht (Baugebührenordnung - BauGO) Sonstige für die Durchführung von Vorhaben maßgeblichen Gesetze und Verordnungen 10 Niedersächsisches Verwaltungskostengesetz (NVwKostG), Auszug §§ 1-13 11 Niedersächsisches Polizei- und Ordnungsbehördengesetz (NPOG), Auszug §§ 8, 64-74, 80-86 12 Niedersächsisches Denkmalschutzgesetz (NDSchG) 13 Baugesetzbuch (BauGB), Auszug §§ 1-38, 144, 145, 172-174, 200-202, 212a, 248 14 Verordnung über die bauliche Nutzung der Grundstücke (Baunutzungsverordnung - BauNVO) 15 Verordnung über Arbeitsstätten (Arbeitsstättenverordnung - ArbStättV) 16 Gesetz über Naturschutz- und Landschaftspflege (Bundesnaturschutzgesetz - BNatG), Auszug § 18 17 Bundeskleingartengesetz (BKleinG), Auszug §§ 1-3 18 Niedersächsisches Straßengesetz (NStrG), Auszug § 24 19 Bundesfernstraßengesetz (FStrG), Auszug § 9 Technische Baubestimmungen 20 Barrierefreies Bauen - Planungsgrundlagen - Teil 1: Öffentlich zugängliche Gebäude (DIN 18040-1) 21 Barrierefreies Bauen - Planungsgrundlagen - Teil 2: Wohnungen (DIN 18040-2) 22 Gebäudetreppen - Begriffe, Messregeln, Hauptmaße (DIN 18065) 23 Richtlinie über Flächen für die Feuerwehr , Rück- & Bremsleuchten > Beleuchtung , Auflage: 15., neu bearbeitete Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Redaktion: Krogmann, Anja, Auflage: 20015, Auflage/Ausgabe: 15., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 576, Keyword: Bauordnungsrecht; Bauordnungsrecht Niedersachsen; Gesetzessammlung, Fachschema: Niedersachsen / Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Länge: 211, Breite: 149, Höhe: 25, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783899936506 9783899938074 9783877066850 9783877066935 9783877065730, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Carbon Beta - existiert am Markt eine Prämie für nachhaltige Unternehmen?, Taschenbuch von Jannik Germeroth, GRIN, 978-3-346-65473-1Carbon Beta - Existiert Am Markt Eine Prämie Für Nachhaltige Unternehmen?, Taschenbuch Von Jannik Germeroth, Grin, 978-3-346-65473-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Berlin Prämie?
Die Berlin Prämie ist ein Förderprogramm der Stadt Berlin, das darauf abzielt, den Kauf von Elektrofahrzeugen zu unterstützen. Dabei erhalten Käuferinnen und Käufer von Elektroautos eine finanzielle Prämie, um den Umstieg auf umweltfreundliche Fahrzeuge zu erleichtern. Die Prämie wird in Form eines Zuschusses ausgezahlt und kann je nach Modell und Batteriekapazität variieren. Um die Berlin Prämie zu erhalten, müssen bestimmte Voraussetzungen erfüllt werden, wie zum Beispiel ein Wohnsitz in Berlin und die Zulassung des Fahrzeugs auf die Antragstellerin oder den Antragsteller. Weitere Informationen zur Berlin Prämie und den genauen Ablauf der Antragstellung finden sich auf der Website der Senatsverwaltung für Umwelt, Verkehr und Klimaschutz. **
-
Ist eine Prämie steuerfrei?
Ist eine Prämie steuerfrei? Die steuerliche Behandlung von Prämien hängt von verschiedenen Faktoren ab, wie z.B. der Art der Prämie, dem Zweck der Prämie und dem Empfänger der Prämie. In einigen Fällen können Prämien steuerfrei sein, z.B. wenn sie als Belohnung für gute Leistungen am Arbeitsplatz oder als Anerkennung für besondere Leistungen vergeben werden. Allerdings gibt es auch Prämien, die steuerpflichtig sind, z.B. wenn sie als Einkommen betrachtet werden oder wenn sie in Form von Sachleistungen ausgezahlt werden. Es ist daher ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die steuerliche Behandlung von Prämien zu informieren. **
-
Wird eine Prämie versteuert?
Ja, in der Regel sind Prämien steuerpflichtig. Prämien gelten als Einkommen und müssen daher in der Einkommenssteuererklärung angegeben werden. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Prämie und dem persönlichen Steuersatz. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Warum heißt Niedersachsen Niedersachsen?
Niedersachsen heißt so, weil es im Vergleich zu anderen Regionen Deutschlands geografisch im Norden liegt. Der Name "Niedersachsen" leitet sich von der Lage des Landes "nieder" (also im Norden) und von den historischen "Sachsen" ab, die einst in der Region lebten. Der Name wurde erstmals im 13. Jahrhundert verwendet und hat sich seitdem erhalten. **
Ist eine Prämie eine Sonderzahlung?
Ist eine Prämie eine Sonderzahlung? Eine Prämie kann als Sonderzahlung betrachtet werden, da sie in der Regel zusätzlich zum regulären Gehalt gezahlt wird. Sie wird oft als Belohnung für besondere Leistungen oder als Anreiz für bestimmte Ziele vergeben. Prämien können in verschiedenen Formen wie Bonuszahlungen, Provisionen oder Sachleistungen ausgezahlt werden. Sie sind nicht Teil des festen Gehalts und können je nach Unternehmen und Vereinbarung variieren. Letztendlich hängt es von der Definition und Verwendung des Begriffs "Sonderzahlung" ab, ob eine Prämie als solche betrachtet wird. **
Ist eine Prämie eine Einmalzahlung?
Ist eine Prämie eine Einmalzahlung? Eine Prämie kann eine Einmalzahlung sein, die als Belohnung für besondere Leistungen oder als Anreiz für Mitarbeiter ausgezahlt wird. Sie kann jedoch auch regelmäßig oder jährlich gezahlt werden, je nach den Bedingungen des Unternehmens. In vielen Fällen wird eine Prämie als zusätzliche Vergütung über den regulären Lohn hinaus gezahlt, um Mitarbeiter zu motivieren und zu belohnen. Es ist wichtig, die genauen Bedingungen und Konditionen der Prämie zu überprüfen, um zu verstehen, ob es sich um eine einmalige Zahlung handelt oder ob sie regelmäßig gezahlt wird. **
Top-Angebote
Produkte zum Begriff Prämie:
-
Bauordnungsrecht NiedersachsenBauordnungsrecht Niedersachsen , Die 15., neu bearbeitete Auflage des seit über 40 Jahren bewährten Fachbuchs "Bauordnungsrecht Niedersachsen" berücksichtigt die umfangreichen Gesetzes- und Verordnungsänderungen, die sich nach Herausgabe der letzten, 2013 erschienenen Auflage bei einer Vielzahl der in dieser Textsammlung aufgeführten Rechtsvorschriften ergeben haben. Beispielsweise wurden die letzte Novelle der Niedersächsischen Bauordnung (NBauO) und die letzten Änderungen der Baugebührenordnung (BauGO) und des Baugesetzbuches (BauGB) wie auch die Änderung und Umbenennung des Niedersächsischen Gesetzes über die öffentliche Sicherheit und Ordnung (Nds. SOG) in das Niedersächsische Polizei- und Ordnungsbehördengesetz (NPOG) mit berücksichtigt. Außerdem wurden Auszüge aus den naturschutz- und straßenrechtlichen Vorschriften sowie einige ausgewählte technische Baubestimmungen (z. B. die Planungsgrundlagen zum barrierefreien Bauen) neu mit aufgenommen. Beibehalten wurde das Prinzip, die jeweiligen Regelungen der Durchführungsverordnung zur NBauO (DVO-NBauO) direkt bei den zugehörigen Paragrafen der NBauO einzufügen. Das Ordnungsprinzip dieses Fachbuchs wurde leicht umgestellt: Teil A enthält die NBauO inklusive der Rechts- und Verwaltungsvorschriften zur NBauO. Teil B enthält die sonstigen für die Durchführung von Vorhaben maßgeblichen Gesetze und Verordnungen. Teil C enthält technische Baubestimmungen. Ein schnelles und übersichtliches Arbeiten mit dem Buch soll durch das neu eingeführte Seitenregister, das die drei Teile des Buches kennzeichnet, ermöglicht werden. Aus dem Inhalt NBauO inklusive der Rechts- und Verwaltungsvorschriften zur NBauO 1 Niedersächsische Bauordnung (NBauO) und 2 Allgemeine Durchführungsverordnung zur NBau (DVO-NBauO) 3 Ausführungsbestimmungen zu § 47 NBauO 4 Feuerungsverordnung (FeuVO) 5 Verordnung über den Bau und Betrieb von Garagen und Stellplätzen (Garagen- und Stellplatzverordnung - GaStplVO) 6 Verordnung über den Bau und Betrieb von Verkaufsstätten (Verkaufsstättenverordnung - VKVO) 7 Niedersächsische Versammlungsstättenverordnung (NVStättVO) 8 Verordnung über Bauvorlagen und die Einrichtung von automatisierten Abrufverfahren für Aufgaben der Bauaufsichtsbehörde (Bauvorlagenverordnung - BauVorlVO) 9 Verordnung über die Gebühren und Auslagen für Amtshandlungen der Bauaufsicht (Baugebührenordnung - BauGO) Sonstige für die Durchführung von Vorhaben maßgeblichen Gesetze und Verordnungen 10 Niedersächsisches Verwaltungskostengesetz (NVwKostG), Auszug §§ 1-13 11 Niedersächsisches Polizei- und Ordnungsbehördengesetz (NPOG), Auszug §§ 8, 64-74, 80-86 12 Niedersächsisches Denkmalschutzgesetz (NDSchG) 13 Baugesetzbuch (BauGB), Auszug §§ 1-38, 144, 145, 172-174, 200-202, 212a, 248 14 Verordnung über die bauliche Nutzung der Grundstücke (Baunutzungsverordnung - BauNVO) 15 Verordnung über Arbeitsstätten (Arbeitsstättenverordnung - ArbStättV) 16 Gesetz über Naturschutz- und Landschaftspflege (Bundesnaturschutzgesetz - BNatG), Auszug § 18 17 Bundeskleingartengesetz (BKleinG), Auszug §§ 1-3 18 Niedersächsisches Straßengesetz (NStrG), Auszug § 24 19 Bundesfernstraßengesetz (FStrG), Auszug § 9 Technische Baubestimmungen 20 Barrierefreies Bauen - Planungsgrundlagen - Teil 1: Öffentlich zugängliche Gebäude (DIN 18040-1) 21 Barrierefreies Bauen - Planungsgrundlagen - Teil 2: Wohnungen (DIN 18040-2) 22 Gebäudetreppen - Begriffe, Messregeln, Hauptmaße (DIN 18065) 23 Richtlinie über Flächen für die Feuerwehr , Rück- & Bremsleuchten > Beleuchtung , Auflage: 15., neu bearbeitete Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Redaktion: Krogmann, Anja, Auflage: 20015, Auflage/Ausgabe: 15., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 576, Keyword: Bauordnungsrecht; Bauordnungsrecht Niedersachsen; Gesetzessammlung, Fachschema: Niedersachsen / Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Länge: 211, Breite: 149, Höhe: 25, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783899936506 9783899938074 9783877066850 9783877066935 9783877065730, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bekomme ich die Prämie?
Um diese Frage beantworten zu können, benötige ich weitere Informationen. Welche Prämie meinen Sie genau? Bitte geben Sie mir mehr Details, damit ich Ihnen weiterhelfen kann. **
-
Wird die Prämie versteuert?
Ja, Prämien sind in der Regel steuerpflichtig. Die Höhe der Steuer hängt jedoch von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Prämie und dem Steuersatz des Empfängers. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die genaue steuerliche Behandlung der Prämie zu informieren. In einigen Fällen können Prämien auch steuerfrei sein, zum Beispiel wenn sie als Sachleistung oder in Form von Gutscheinen ausgezahlt werden. Es ist wichtig, die steuerlichen Aspekte im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Wie funktioniert Berlin Prämie?
Die Berlin Prämie ist ein Förderprogramm der Stadt Berlin, das darauf abzielt, den Kauf von Elektrofahrzeugen zu unterstützen. Dabei erhalten Käuferinnen und Käufer von Elektroautos eine finanzielle Prämie, um den Umstieg auf umweltfreundliche Fahrzeuge zu erleichtern. Die Prämie wird in Form eines Zuschusses ausgezahlt und kann je nach Modell und Batteriekapazität variieren. Um die Berlin Prämie zu erhalten, müssen bestimmte Voraussetzungen erfüllt werden, wie zum Beispiel ein Wohnsitz in Berlin und die Zulassung des Fahrzeugs auf die Antragstellerin oder den Antragsteller. Weitere Informationen zur Berlin Prämie und den genauen Ablauf der Antragstellung finden sich auf der Website der Senatsverwaltung für Umwelt, Verkehr und Klimaschutz. **
-
Ist eine Prämie steuerfrei?
Ist eine Prämie steuerfrei? Die steuerliche Behandlung von Prämien hängt von verschiedenen Faktoren ab, wie z.B. der Art der Prämie, dem Zweck der Prämie und dem Empfänger der Prämie. In einigen Fällen können Prämien steuerfrei sein, z.B. wenn sie als Belohnung für gute Leistungen am Arbeitsplatz oder als Anerkennung für besondere Leistungen vergeben werden. Allerdings gibt es auch Prämien, die steuerpflichtig sind, z.B. wenn sie als Einkommen betrachtet werden oder wenn sie in Form von Sachleistungen ausgezahlt werden. Es ist daher ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die steuerliche Behandlung von Prämien zu informieren. **
Ähnliche Suchbegriffe für Prämie
-
Carbon Beta - existiert am Markt eine Prämie für nachhaltige Unternehmen?, Taschenbuch von Jannik Germeroth, GRIN, 978-3-346-65473-1Carbon Beta - Existiert Am Markt Eine Prämie Für Nachhaltige Unternehmen?, Taschenbuch Von Jannik Germeroth, Grin, 978-3-346-65473-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
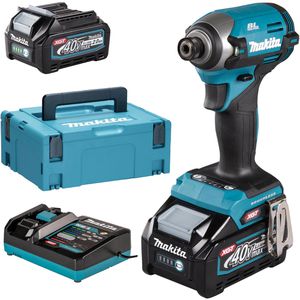
Makita Akku-Schlagschrauber TD003GA202, 210Nm, 40V / 2,0Ah, mit 2 Akkus, Ladegerät und Koffer + GRATIS PrämieSehr robust durch den Einsatz von Aluminiumteilen und Gummipuffern 5 verschiedene Modi: 4 Anziehmodi sowie 1 T-Modus Mit Spezialmodus für das Anziehen von Bohrschrauben Bürstenloser Motor, Konstantelektronik, Motorbremse, Rechts-/Linkslauf LED-Arbeitslicht und zusätzlicher Leuchtenmodus XPT zum Schutz gegen Staub und Spritzwasser Merkmale: Akkuspannung: 40 V Werkzeugaufnahme: 1/4 Zoll (Sechskant) Akku-Lieferumfang: 2 Akkus Ladegerät: mit Ladegerät weitere Produktinformationen: Verwendung: Schrauben Drehmoment hart: 20 / 50 / 170 / 220 Nm Drehzahl bis: 1.100 / 2.100 / 3.200 / 3.700 U/min (elektronisch einstellbar) Schlagzahl bis: 1.400 / 2.600 / 3.600 / 4.100 min-1 Maße: (LxBxH) 12,1 x 8,6 x 19,5-29,3 cm Gewicht: 1,7 kg Lieferung inkl.: 2x Akku BL4020, Schnellladegerät DC40RA, Tiefziehteil, Transportkoffer MakPac 2414,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Prämie versteuert?
Ja, in der Regel sind Prämien steuerpflichtig. Prämien gelten als Einkommen und müssen daher in der Einkommenssteuererklärung angegeben werden. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Prämie und dem persönlichen Steuersatz. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Warum heißt Niedersachsen Niedersachsen?
Niedersachsen heißt so, weil es im Vergleich zu anderen Regionen Deutschlands geografisch im Norden liegt. Der Name "Niedersachsen" leitet sich von der Lage des Landes "nieder" (also im Norden) und von den historischen "Sachsen" ab, die einst in der Region lebten. Der Name wurde erstmals im 13. Jahrhundert verwendet und hat sich seitdem erhalten. **
-
Ist eine Prämie eine Sonderzahlung?
Ist eine Prämie eine Sonderzahlung? Eine Prämie kann als Sonderzahlung betrachtet werden, da sie in der Regel zusätzlich zum regulären Gehalt gezahlt wird. Sie wird oft als Belohnung für besondere Leistungen oder als Anreiz für bestimmte Ziele vergeben. Prämien können in verschiedenen Formen wie Bonuszahlungen, Provisionen oder Sachleistungen ausgezahlt werden. Sie sind nicht Teil des festen Gehalts und können je nach Unternehmen und Vereinbarung variieren. Letztendlich hängt es von der Definition und Verwendung des Begriffs "Sonderzahlung" ab, ob eine Prämie als solche betrachtet wird. **
-
Ist eine Prämie eine Einmalzahlung?
Ist eine Prämie eine Einmalzahlung? Eine Prämie kann eine Einmalzahlung sein, die als Belohnung für besondere Leistungen oder als Anreiz für Mitarbeiter ausgezahlt wird. Sie kann jedoch auch regelmäßig oder jährlich gezahlt werden, je nach den Bedingungen des Unternehmens. In vielen Fällen wird eine Prämie als zusätzliche Vergütung über den regulären Lohn hinaus gezahlt, um Mitarbeiter zu motivieren und zu belohnen. Es ist wichtig, die genauen Bedingungen und Konditionen der Prämie zu überprüfen, um zu verstehen, ob es sich um eine einmalige Zahlung handelt oder ob sie regelmäßig gezahlt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.